L’expansion stratégique de la SCPI Principal Inside pour consolider son portefeuille américain
L’année 2026 marque un tournant décisif pour de nombreux fonds immobiliers cherchant à franchir l’Atlantique. Dans cette course à la performance, l’acquisition réalisée en juillet 2026 par Principal Asset Management illustre parfaitement cette dynamique de marché. Il s’agit d’une opération d’envergure visant à enrichir le patrimoine d’un véhicule d’investissement précis. Cette démarche ne relève pas du hasard, mais d’une volonté farouche de diversifier les sources de revenus en allant capter la croissance économique là où elle se trouve, notamment outre-Atlantique.
La SCPI Principal Inside vient en effet de signer une acquisition remarquée à Charlotte, en Caroline du Nord. Cet investissement s’inscrit dans une feuille de route rigoureuse dont l’objectif affiché est d’atteindre une parité d’allocation : 50 % des actifs en Europe et 50 % aux États-Unis. Pour un fonds de taille encore modeste, chaque nouvelle pierre ajoutée à l’édifice modifie considérablement l’équilibre global du patrimoine. Jusqu’alors, la société de gestion s’était concentrée sur d’autres typologies d’actifs, mais cette nouvelle étape démontre une volonté d’élargir le spectre d’intervention.
Il faut comprendre que l’attrait pour le marché nord-américain ne s’est pas démenti au fil des années. Les métropoles de la Sun Belt, dont fait partie Charlotte, bénéficient d’un dynamisme démographique et économique qui attire inlassablement les capitaux européens. Les entreprises s’y installent, la population y croît, et par conséquent, le besoin en infrastructures et en commerces suit une courbe ascendante. C’est dans ce terreau fertile que la décision de positionner des capitaux prend tout son sens, offrant une alternative séduisante aux marchés européens parfois perçus comme plus matures ou saturés.
Une intégration réfléchie dans une stratégie de long terme
L’arrivée d’un retail park dans le giron de ce fonds immobilier n’est pas une simple opportunité saisie au vol, c’est l’exécution d’un plan méticuleux. L’immobilier est un jeu d’échecs où chaque pion doit protéger l’autre. En intégrant son cinquième actif, le quatrième sur le sol américain, la société de gestion démontre sa capacité à exécuter sa thèse d’investissement. L’enjeu est de ne pas dépendre d’une seule géographie ni d’un seul secteur d’activité, une règle d’or pour quiconque souhaite traverser les cycles économiques avec un minimum de sérénité.
L’opération de juillet 2026, évaluée à 12,4 millions de dollars, propulse le véhicule dans une nouvelle dimension. Pour mieux saisir l’importance de ce mouvement, il suffit d’observer l’intégration d’un actif commercial aux États-Unis sous le prisme de la diversification sectorielle. L’immobilier de périphérie américain, pensé pour l’automobile et la consommation de masse, répond à des logiques fondamentalement différentes de celles des centres-villes européens. Ce contraste est exactement ce que recherchent les gérants pour lisser la volatilité potentielle de leur portefeuille.
Toutefois, une telle expansion ne se fait pas sans un suivi rigoureux. Un portefeuille américain composé de quatre immeubles reste extrêmement concentré. Chaque bâtiment porte sur ses fondations une part significative de la distribution potentielle des dividendes. La stratégie de la SCPI nécessite donc de multiplier ces opérations dans les années à venir pour diluer le risque spécifique lié à un seul emplacement ou à un seul bassin d’emploi. L’ambition est grande, mais le chemin pour construire un empire immobilier transatlantique mutualisé demande de la patience, de la collecte régulière et une sélection drastique des opportunités.
La Caroline du Nord, avec son bassin universitaire florissant et ses infrastructures de transport en plein développement, offre un terrain de jeu idéal pour cette première incursion dans le commerce. C’est une porte d’entrée classique mais efficace pour capter la consommation des ménages américains. L’approche consiste à s’éloigner des artères surévaluées des très grandes mégalopoles côtières pour privilégier des zones où le rendement prime encore sur la spéculation pure. Cette philosophie d’investissement, axée sur les fondamentaux de la vie quotidienne, constitue le socle sur lequel le fonds compte bâtir ses performances futures.
Plongée au cœur du retail park de Charlotte et de l’immobilier commercial
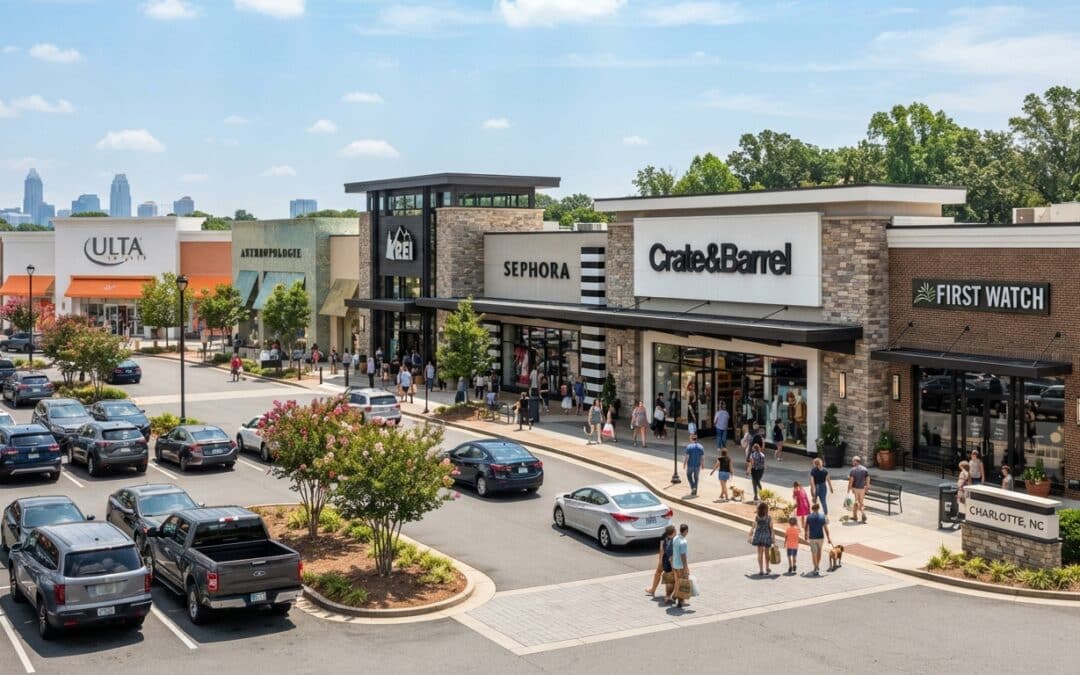
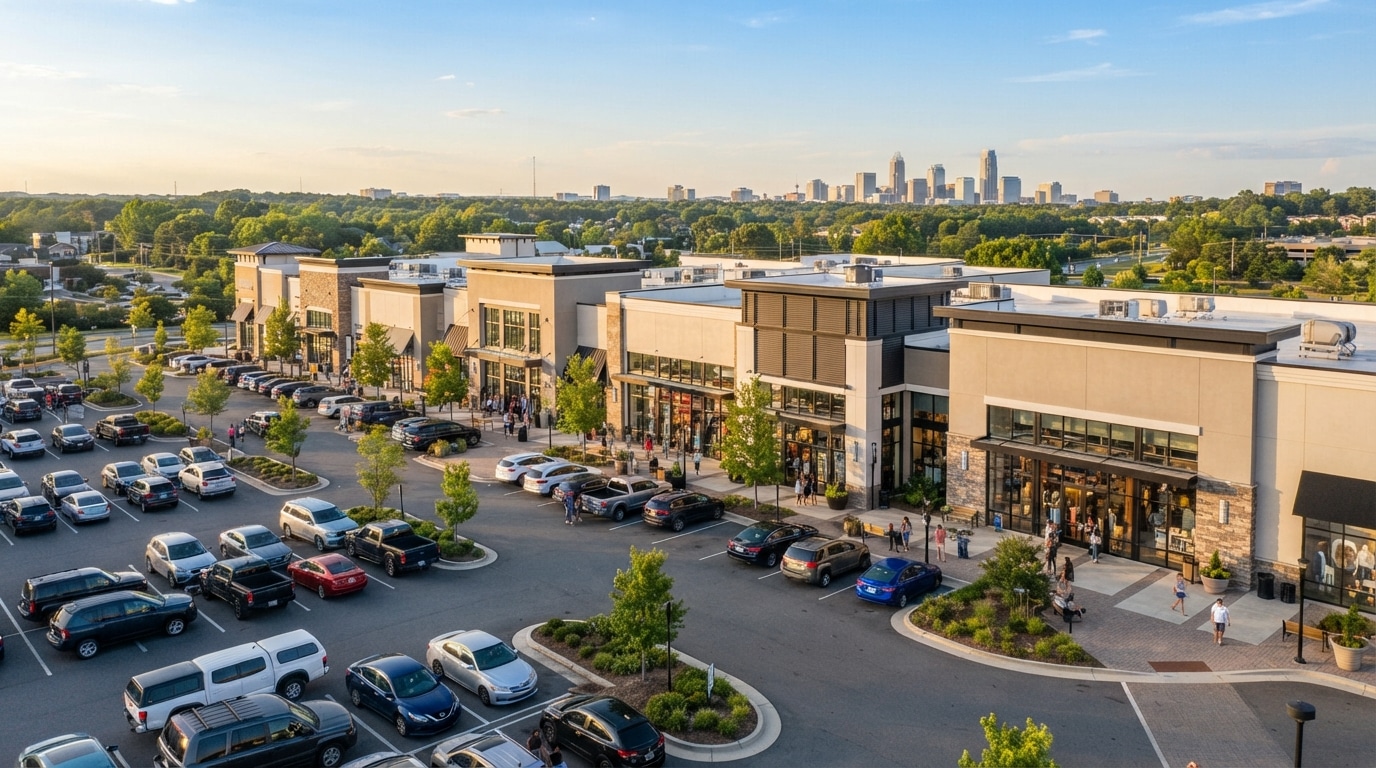
Lorsqu’on évoque l’immobilier commercial aux États-Unis, l’image qui vient immédiatement à l’esprit est celle du fameux « strip retail ». Ce format, véritable institution de la consommation nord-américaine, consiste en un alignement de boutiques de plain-pied, faisant face à une vaste aire de stationnement. C’est exactement le profil de l’ensemble immobilier acquis à Charlotte. Situé au 8813 JW Clay Boulevard, dans le bouillonnant quartier d’University City, ce complexe incarne l’efficacité fonctionnelle recherchée par les enseignes nationales pour capter le flux de clients motorisés.
Le quartier d’University City n’a pas été choisi au hasard. Historiquement reconnu comme un pôle universitaire majeur, il a su muer pour devenir un véritable centre économique. La démographie y est soutenue, portée par une croissance résidentielle vigoureuse ces dernières années. De plus, l’accessibilité du site est un atout indéniable. Bénéficiant d’un accès direct à l’autoroute Interstate 85 et d’une proximité immédiate avec l’extension de la ligne de tramway LYNX Blue Line, le centre commercial est parfaitement irrigué par les flux de transport locaux.
Avec une surface commerciale d’environ 8 048 mètres carrés, soit 86 620 pieds carrés dans la mesure locale, cet actif offre des volumes généreux. L’investissement de 12,4 millions de dollars permet de mettre la main sur un espace intégralement loué à la date de l’acquisition. Pour un investissement immobilier de cette nature, la qualité du bâti compte autant que l’écosystème dans lequel il s’insère. La vitalité du quartier garantit, en théorie, un passage régulier essentiel à la survie et à la prospérité des commerçants locataires.
Un locataire n’est fort que s’il est bien accompagné
L’une des forces majeures de cette opération réside dans la typologie des occupants. L’immeuble accueille cinq locataires distincts, tous des enseignes d’envergure nationale. On y retrouve Ross Dress for Less, spécialisé dans le prêt-à-porter à prix cassés, Michaels Stores pour les loisirs créatifs, Office Depot pour les fournitures de bureau, Guitar Center pour les instruments de musique, et National Vision pour l’optique. Cette variété d’activités est un bouclier intéressant contre les aléas économiques spécifiques à un seul secteur de consommation.
Voici un aperçu détaillé des caractéristiques de cette acquisition, permettant de visualiser les données clés de l’opération :
| Caractéristique | Information communiquée | Précision utile |
|---|---|---|
| Localisation | University City, Charlotte (Caroline du Nord) | Accès direct Interstate 85, proximité LYNX Blue Line |
| Surface commerciale | Environ 8 048 m² (86 620 pieds carrés) | Format strip retail typiquement américain |
| Prix d’acquisition | 12,4 millions de dollars | Opération annoncée en juillet 2026 |
| Occupation locative | 100 % loué à cinq enseignes nationales | Diversification des secteurs (mode, loisirs, bureau) |
| Horizon des baux | Aucune échéance avant août 2030 | Durée résiduelle moyenne d’environ 5 ans |
Toutefois, il convient de garder un esprit critique face à cette situation idyllique de plein emploi locatif. Si la surface est entièrement occupée aujourd’hui, la concentration sur seulement cinq signatures représente un point d’attention. La défaillance d’une seule de ces enseignes impacterait immédiatement un cinquième des revenus de l’actif. C’est le revers de la médaille des surfaces moyennes : moins de locataires signifie une gestion simplifiée, mais un risque individuel accru. La solidité financière de ces groupes est donc la véritable clé de voûte de l’édifice.
Un autre élément rassurant mis en avant est la visibilité locative. Aucun bail n’arrive à son terme avant août 2030. Cette durée résiduelle moyenne d’environ cinq ans offre une période de relative tranquillité pour l’investisseur. Cependant, en immobilier, cinq ans s’écoulent à une vitesse fulgurante. Dès aujourd’hui, la société de gestion doit anticiper cette échéance, préparer d’éventuelles renégociations, ou prévoir des budgets d’aménagement au cas où un locataire déciderait de plier bagage à la fin de son contrat.
Comprendre le montage financier : le rôle du portage et de la ligne de crédit
Dans l’univers des fonds immobiliers non cotés, acquérir un immeuble de 12,4 millions de dollars à l’étranger ne se fait pas d’un simple claquement de doigts. La principale difficulté d’un véhicule en phase de croissance réside dans la gestion de sa trésorerie. L’argent collecté auprès des épargnants arrive progressivement, mois après mois. Or, sur le marché de l’investissement, les vendeurs d’actifs exigent des paiements immédiats et intégraux. Pour résoudre cette quadrature du cercle, un mécanisme sophistiqué a été mis en place.
L’actif de Charlotte n’a pas été acheté directement par la SCPI avec les fonds de ses associés. Il a été acquis par un véhicule dédié, agissant comme un sas de détention temporaire. Ce dispositif, couramment appelé mécanisme de portage, est orchestré par le groupe Principal, maison mère de la société de gestion. C’est une démarche comparable à celle d’un ami fortuné qui avancerait les fonds pour bloquer la maison de vos rêves, en vous laissant le temps de réunir votre apport financier.
Pour huiler ces rouages, une enveloppe financière colossale a été structurée. Le groupe a mis à disposition une ligne de crédit de 30 millions de dollars, spécifiquement dédiée à ces acquisitions préalables sur le sol nord-américain. Grâce à ce matelas financier, les équipes d’investissement peuvent se positionner rapidement sur des opportunités attractives, signer les actes de vente, et sécuriser l’immeuble sans avoir à attendre que la jauge des souscriptions soit entièrement remplie.
Un processus d’intégration par étapes
Une fois l’immeuble logé dans ce véhicule de portage, le processus de transfert s’enclenche. La SCPI Principal Inside procède au rachat progressif de l’actif, par tranches successives. À mesure que les conseillers en gestion de patrimoine et les réseaux bancaires orientent l’épargne vers le fonds, les capitaux frais sont immédiatement utilisés pour racheter une quote-part de l’immeuble au véhicule de portage. À terme, lorsque l’intégralité du prix a été payée, le fonds devient l’unique et légitime propriétaire de la structure commerciale.
La société de gestion met en avant les vertus de ce montage pour la performance globale. L’argument principal est la lutte contre l’effet dilutif de la trésorerie dormante. Habituellement, lorsqu’un fonds collecte, l’argent reste sur des comptes bancaires peu rémunérateurs en attendant de trouver le bon immeuble. Ici, le paradigme est inversé : l’immeuble est déjà identifié, sécurisé, et génère des loyers. Dès qu’un euro est souscrit, il est instantanément investi dans la pierre et commence à produire du rendement. Cette agilité est censée optimiser le taux de distribution servi aux associés.
Néanmoins, tout montage financier comporte ses zones d’ombre qu’il faut savoir éclairer. La fluidité de ce système repose entièrement sur une hypothèse forte : le maintien d’une collecte dynamique. Si, pour des raisons macroéconomiques ou concurrentielles, les souscriptions venaient à ralentir brutalement, le transfert de propriété pourrait s’éterniser. L’immeuble resterait « bloqué » dans le véhicule de portage plus longtemps que prévu. Il est donc crucial pour les investisseurs avertis d’analyser les conditions précises de ces transferts internes, ainsi que les frais potentiellement engendrés par l’utilisation prolongée de cette ligne de 30 millions de dollars.
Le rendement initial de 8,33 % décrypté pour l’investissement immobilier
Lors de l’annonce de cette opération transatlantique, un chiffre a inévitablement capté l’attention : un rendement initial brut de 8,33 %. Dans un contexte où les taux sans risque connaissent de fortes variations, afficher une telle rentabilité sur un commerce de périphérie suscite un intérêt légitime. Cependant, en matière de finance immobilière, les chiffres bruts agissent souvent comme des miroirs déformants. Il est impératif de disséquer cette donnée pour comprendre ce qu’elle signifie réellement et, surtout, ce qu’elle ne promet pas.
Le taux de 8,33 % est une simple équation mathématique réalisée le jour de l’achat. Il divise les loyers facturés au moment de la transaction par le prix d’acquisition de 12,4 millions de dollars. C’est une photographie instantanée de la performance théorique du bâtiment. Or, la société de gestion le précise avec insistance, ce taux n’est absolument pas garanti pour l’avenir. Il ne reflète que la rentabilité intrinsèque de la brique et du mortier, avant même que l’écosystème du fonds immobilier ne vienne prélever sa part légitime du gâteau.
Entre le loyer versé par le magasin de chaussures en Caroline du Nord et le dividende perçu par l’épargnant en France, le chemin est pavé de déductions incontournables. Il faut d’abord soustraire les frais de gestion prélevés par la société pour l’administration de la SCPI. Viennent ensuite les charges non récupérables sur les locataires, les honoraires d’experts, les coûts liés au montage d’acquisition, et bien entendu, la fiscalité locale et internationale. Le rendement net distribué sera donc mécaniquement et logiquement inférieur à ce séduisant 8,33 % initial.
L’impact invisible des devises et du temps
Un autre filtre, et non des moindres, vient troubler la lecture de ce rendement : le risque de change. L’immeuble génère des loyers en dollars américains, tandis que le fonds distribue ses revenus en euros. Si l’euro s’apprécie fortement face au billet vert, la conversion des loyers rapportera moins d’euros, amputant d’autant la rentabilité finale pour l’investisseur. À l’inverse, un dollar fort viendra doper les performances. Cette volatilité monétaire ajoute une couche de complexité qui éloigne encore un peu plus le rendement perçu du fameux taux affiché à l’acquisition.
L’usure du temps joue également son rôle. L’immobilier est une matière vivante, sujette à l’obsolescence et aux caprices du marché. Comme le rappelle souvent la sagesse financière, les performances passées ou présentes ne préjugent en rien des résultats futurs. Si les enseignes actuelles sont solides aujourd’hui, rien ne certifie qu’elles accepteront de payer le même loyer lors du renouvellement des baux en 2030. Un départ anticipé ou une négociation à la baisse lors du renouvellement viendrait éroder la base locative, et par conséquent, le taux de rendement de l’immeuble.
C’est pourquoi il est crucial de suivre avec assiduité les indicateurs de performance réels du portefeuille. Un coup d’œil rétrospectif peut s’avérer utile, et il est pertinent de se pencher sur des acquisitions passées, comme l’acquisition récente d’une structure éducative au Texas par le même véhicule, pour analyser comment les rendements bruts se transforment en revenus nets au fil des mois. Analyser la trajectoire d’un actif est bien plus instructif que de se focaliser sur sa seule ligne de départ. Le rendement d’acquisition valide le prix d’achat, mais c’est la gestion active qui crée véritablement la valeur sur le long terme.
Les risques et la diversification : naviguer dans un portefeuille américain
L’enthousiasme généré par le développement du portefeuille américain ne doit pas occulter la réalité fondamentale de l’épargne immobilière : tout investissement comporte une part de danger. L’approche de la société de gestion, visant une répartition équilibrée entre le continent européen et les États-Unis, est une excellente théorie sur le papier. L’idée est que si l’Europe tousse, l’Amérique servira de relais de croissance, et inversement. Toutefois, à ce stade précoce du développement, la diversification est un objectif en construction plutôt qu’un bouclier impénétrable.
Avec seulement cinq immeubles au compteur au moment de cette opération de 2026, le portefeuille reste d’une taille extrêmement réduite. Cette concentration fait peser un poids démesuré sur chaque actif. Si le retail park de Charlotte représente le cinquième du patrimoine, le moindre grain de sable dans sa gestion aura des répercussions sismiques sur les résultats de la SCPI. La diversification sectorielle (passant de la petite enfance au commerce) est un pas dans la bonne direction, mais elle ne remplace pas la véritable mutualisation qui ne s’obtient que par le volume et le nombre d’actifs détenus.
Il est de la responsabilité de tout souscripteur de bien appréhender l’environnement dans lequel il place ses deniers. Le marché immobilier commercial américain, bien que décrit comme très vigoureux par les experts de Principal Asset Management, évolue au gré des cycles de consommation et des politiques monétaires de la Réserve Fédérale. L’expansion du commerce en ligne, bien que partiellement endiguée par les formats « discount » et expérientiels présents dans ce retail park, demeure une épée de Damoclès permanente planant au-dessus des détaillants traditionnels.
Cartographie des vigilances pour l’investisseur éclairé
Pour aborder ce type de placement avec la lucidité nécessaire, il convient de lister méthodiquement les vents contraires qui pourraient venir ralentir le navire. L’exposition à un marché lointain démultiplie certains facteurs d’incertitude qu’il faut intégrer dans son horizon de placement.
- Le risque de perte en capital : Comme pour tout bien immobilier, la valeur des parts fluctue en fonction des expertises annuelles. Si le marché de Charlotte se retourne, la valorisation du patrimoine baissera, entraînant une potentielle perte pour l’associé en cas de revente.
- L’absence de garantie sur les revenus : Les loyers distribués dépendent exclusivement de la capacité des cinq locataires à honorer leurs dettes. La vacance locative est le premier ennemi de la rentabilité.
- Le risque de change euro/dollar : Les fluctuations du marché des devises peuvent impacter aussi bien les loyers perçus chaque trimestre que la valeur du capital investi lors de la cession de l’immeuble.
- Une liquidité contraignante : La revente des parts n’est pas garantie et dépend de l’existence d’acheteurs en face. Ce n’est pas un produit financier coté en bourse que l’on liquide en un clic.
- La complexité fiscale : Les revenus générés hors des frontières françaises sont soumis à des conventions fiscales internationales spécifiques. Le traitement des impôts locaux américains et le mécanisme pour éviter la double imposition requièrent une attention particulière selon la tranche d’imposition de chaque contribuable.
Face à cet éventail de paramètres, la notion de temps devient le meilleur allié de l’investisseur. La société de gestion recommande avec insistance un horizon de placement de 8 à 10 ans minimum. Cette décennie n’est pas un chiffre arbitraire : c’est la durée incompressible pour absorber les frais de souscription initiaux, lisser les inévitables cycles baissiers de l’immobilier, et laisser le temps aux équipes de gestion de déployer pleinement leur stratégie de création de valeur sur ce nouvel eldorado américain.