Cap sur Hambourg : La SCPI Transitions Europe ancre sa stratégie sur un marché portuaire dynamique
Lorsqu’un gestionnaire d’actifs décide d’étendre son territoire de chasse, le choix de la métropole relève d’une fine analyse des flux économiques et des dynamiques locales. Le 27 juillet 2026, l’annonce a fait grand bruit dans le monde de la gestion de patrimoine : la première acquisition d’un ensemble de bureaux à Hambourg par un véhicule d’investissement bien connu. Cette métropole du nord de l’Allemagne, souvent qualifiée de porte sur le monde grâce à son port tentaculaire, offre un terreau fertile pour un investissement immobilier de long terme. La ville hanséatique ne se contente pas de faire transiter des conteneurs ; elle abrite un écosystème d’entreprises foisonnant, mêlant logistique, technologies, et services à haute valeur ajoutée.
Cette opération marque une étape charnière. Il s’agit du deuxième actif acquis outre-Rhin pour le fonds concerné, consolidant ainsi sa présence sur un marché souvent perçu comme la locomotive de l’économie continentale. Hambourg, avec son PIB par habitant parmi les plus élevés d’Europe, attire naturellement les capitaux en quête de stabilité. Les fondamentaux de la ville reposent sur une diversité sectorielle redoutable. Là où certaines capitales misent tout sur la finance ou la tech, la cité portuaire affiche une résilience forgée par des siècles de commerce international. C’est dans ce contexte urbain vibrant qu’un acteur majeur comme Arkéa REIM a choisi de déployer ses capitaux, cherchant à capter la vitalité d’un marché en perpétuelle mutation.
La stratégie derrière cette implantation est limpide : diversifier pour diluer le risque. L’immobilier allemand, bien que soumis aux mêmes défis macroéconomiques que ses voisins, conserve une profondeur de marché qui rassure les investisseurs institutionnels. Les entreprises locales, fortes d’un modèle économique tourné vers l’export et l’innovation, maintiennent une demande constante pour des surfaces de travail adaptées aux nouvelles normes. C’est précisément cette alchimie entre solidité économique et besoin de renouvellement urbain qui justifie de franchir le Rhin. Un tel mouvement ne se fait jamais au hasard et résulte de mois d’analyses pointues sur les cycles de valorisation locaux.
Pourtant, une question légitime se pose : pourquoi attendre 2026 pour jeter l’ancre dans cette métropole ? La réponse réside dans la discipline d’investissement. Le marché de l’immobilier tertiaire a traversé de fortes turbulences ces dernières années, redessinant les cartes de la valorisation et des rendements. Acquérir un immeuble dans un cycle de normalisation des prix permet d’optimiser le couple rendement-risque. En naviguant à contre-courant des engouements irrationnels, la société de gestion démontre une volonté de construire brique par brique un portefeuille immobilier conçu pour traverser les tempêtes. Les épargnants avisés le savent : l’emplacement prime, mais le moment de l’achat détermine la rentabilité future.
Cette nouvelle adresse hambourgeoise vient enrichir la panoplie de la SCPI Transitions Europe, illustrant parfaitement la doctrine de l’allocation d’actifs transfrontalière. En évitant le biais national, qui pousse souvent à surinvestir dans son propre pays, le fonds s’ouvre à des cycles immobiliers désynchronisés. Si l’économie d’une région ralentit, une autre peut fort bien accélérer, équilibrant ainsi la balance des revenus locatifs globaux. C’est le principe même de l’amortisseur patrimonial. L’arrivée à Hambourg n’est donc pas une simple épingle sur une carte, mais une manœuvre tactique dans une vaste partie d’échecs immobilière à l’échelle du continent.
Au cœur du Hansa Carrée : Un actif d’envergure conçu pour l’avenir de l’immobilier tertiaire
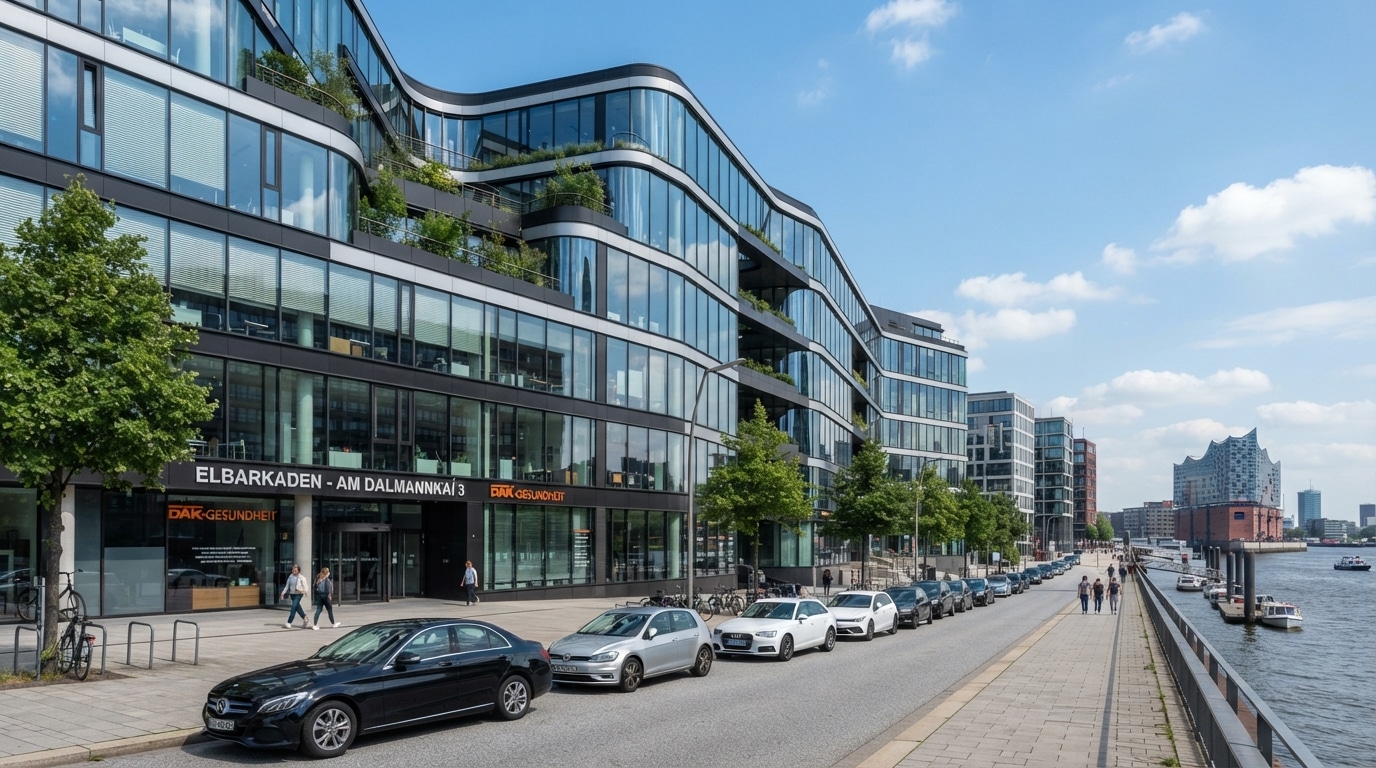
Derrière les grandes annonces stratégiques se cache toujours une réalité de béton, de verre et d’acier. L’immeuble convoité porte un nom : le Hansa Carrée. Situé dans le bouillonnant quartier d’affaires de City Süd, cet édifice impose sa stature avec plus de 20 800 mètres carrés dédiés aux espaces de travail. Ce n’est pas un simple bâtiment de périphérie, mais un véritable pôle d’activité ancré dans une zone urbaine dense. City Süd s’est transformé au fil des décennies pour devenir l’un des cœurs battants de la vie corporative hambourgeoise, attirant un savant mélange de PME dynamiques et de succursales de grands groupes.
L’accessibilité d’un tel mastodonte est un critère absolu. Le Hansa Carrée bénéficie d’une proximité immédiate avec la station de S-Bahn Hammerbrook. Dans l’écosystème actuel du travail hybride, le temps de trajet des collaborateurs dicte souvent le choix des employeurs pour leurs locaux. Un immeuble mal desservi se transforme rapidement en coquille vide. Ici, la connexion fluide au réseau de transport métropolitain garantit une attractivité pérenne. À cela s’ajoute une infrastructure pensée pour les mobilités douces et électriques, avec un impressionnant parc de 324 places de stationnement équipées de bornes de recharge, répondant aux standards environnementaux les plus exigeants de 2026.
Parlons chiffres et structuration de l’actif, car la transparence est le socle de la confiance en matière d’épargne. Le tableau suivant synthétise la carte d’identité de cet édifice, tel que présenté dans les documents officiels.
| Indicateur clé | Détails de l’actif Hansa Carrée |
|---|---|
| Localisation | City Süd, Hambourg (Allemagne) |
| Surface exploitable | Plus de 20 800 m² |
| Capacité de stationnement | 324 places (avec bornes électriques) |
| Taux d’occupation actuel | 92 % |
| Volume de locataires | 30 entités distinctes |
| Label environnemental | BREEAM Good |
Le label BREEAM Good mérite une attention particulière. L’obsolescence verte guette de nombreux bâtiments européens incapables de s’adapter aux normes climatiques. Obtenir et maintenir une certification environnementale n’est plus une coquetterie marketing, mais un bouclier contre la dépréciation. Un actif certifié attire des locataires soucieux de leur propre bilan carbone et facilite la revente à long terme. Cependant, il est crucial de garder la tête froide : ces labels encadrent des processus de gestion et des performances énergétiques, mais ils ne sont en aucun cas une garantie de rentabilité financière. Ils constituent un prérequis, non un aboutissement.
Avec un taux d’occupation pointant à 92 %, l’immeuble dégage un flux de trésorerie robuste tout en laissant une marge de manœuvre. Ces 8 % de vacance résiduelle représentent un potentiel de création de valeur pour un gestionnaire proactif. En relouant ces espaces vacants après de légers travaux d’aménagement, il est possible d’augmenter mécaniquement l’état locatif global de l’immeuble. La gestion immobilière est un métier de terrain, un travail d’artisan où chaque mètre carré inexploité doit être repensé, commercialisé et valorisé pour soutenir la performance de la SCPI dans la durée.
Résilience locative et diversification : Les clés d’une gestion des risques maîtrisée
L’attrait d’un immeuble ne se limite pas à son architecture ou à son adresse ; sa véritable valeur réside dans la solidité de ceux qui l’occupent. Le Hansa Carrée illustre brillamment la notion de mutualisation du risque locatif avec la présence de 30 locataires distincts. Un immeuble monoplocataire, bien que séduisant par la simplicité de sa gestion, expose le propriétaire à un péril binaire : si l’occupant unique fait défaut ou déménage, le revenu tombe instantanément à zéro. Ici, la fragmentation du risque agit comme un filet de sécurité. Le départ d’une ou deux entreprises n’engendre qu’une baisse marginale des loyers perçus, laissant le temps aux équipes de gestion de retrouver de nouveaux preneurs.
La typologie des locataires révèle une autre couche de prudence stratégique. Selon le communiqué de presse officiel, près de la moitié des revenus locatifs de l’immeuble sont assurés par des contreparties publiques et parapubliques. Historiquement, le secteur public est perçu comme un locataire en or massif. Les administrations, les agences d’État ou les organismes de santé présentent un risque de défaut de paiement quasi nul, insensibles aux faillites qui peuvent frapper le secteur privé lors des récessions. Cette base locative solide offre une visibilité inestimable sur une grande partie des flux de trésorerie futurs.
Pour bien comprendre l’impact d’une telle structure locative sur la pérennité d’un fonds, voici les avantages concrets de cette configuration multiprepreneur :
- Dilution du risque d’impayé : L’exposition financière est répartie sur 30 bilans d’entreprises différents.
- Stabilité institutionnelle : Les baux signés avec des entités étatiques ont généralement des durées d’engagement fermes plus longues.
- Lissage des échéances : Les dates de renouvellement ou de fin de bail sont échelonnées dans le temps, évitant un vide soudain de l’actif.
- Adaptabilité des surfaces : Un locataire en croissance peut s’étendre en reprenant les locaux d’un voisin sur le départ au sein du même bâtiment.
Néanmoins, l’euphorie doit toujours être tempérée par l’analyse. Un locataire public reste souverain dans ses décisions. Les rationalisations budgétaires, le regroupement de ministères ou l’essor du télétravail dans l’administration peuvent pousser l’État à ne pas renouveler un bail à son terme. Une occupation étatique offre une excellente résilience en cours de bail, mais ne garantit jamais une reconduction automatique. Le gestionnaire de l’investissement immobilier doit maintenir un dialogue constant avec ces institutions pour anticiper leurs besoins spatiaux bien avant l’échéance juridique du contrat.
Certains occupants privés du Hansa Carrée, évoluant dans la logistique ou le transport, sont fidèles aux lieux depuis plus d’une demi-décennie. Cette ancienneté est un signal positif, témoignant d’une adéquation entre le bâtiment et les besoins opérationnels de ces sociétés. La fidélisation est le nerf de la guerre dans la gestion d’actifs. Un locataire qui reste, c’est une franchise de loyer évitée, des travaux de remise en état économisés et des frais de commercialisation nuls. C’est cette mécanique horlogère, invisible pour le grand public, qui transforme un amas de briques en un instrument de rendement régulier pour l’investisseur final.
Une expansion stratégique dans le vaste paysage de l’immobilier européen
L’intégration du Hansa Carrée ne peut être lue de manière isolée ; elle s’inscrit dans une fresque bien plus vaste. Avec cette nouvelle pierre à l’édifice, le gestionnaire porte son patrimoine à un total impressionnant de 59 immeubles répartis sur plusieurs géographies. La capitalisation du fonds frôle désormais la barre symbolique des 1,4 milliard d’euros. Cette masse critique est un atout majeur dans l’univers impitoyable de l’immobilier européen. Elle permet non seulement de peser dans les négociations face aux vendeurs institutionnels, mais aussi de mutualiser drastiquement les frais de gestion et d’absorber plus facilement les chocs conjoncturels.
La diversification géographique est l’un des piliers de cette expansion. En ciblant des marchés hors de ses frontières d’origine, le fonds capte des dynamiques de croissance hétérogènes. L’Allemagne, l’Espagne, ou encore les Pays-Bas possèdent chacun leurs propres cycles immobiliers, leurs lois de fixation des loyers et leur inflation spécifique. Lorsqu’on analyse les stratégies adoptées par d’autres véhicules concurrents, on constate que cette quête de l’internationalisation est devenue la norme pour délivrer une performance résiliente. S’enfermer sur un marché domestique unique expose dangereusement l’épargne aux changements brusques de fiscalité ou aux crises politiques locales.
L’aspect fiscal de ces investissements transfrontaliers est d’ailleurs un levier puissant d’optimisation. La fiscalité des revenus de source étrangère est souvent adoucie par des conventions bilatérales évitant la double imposition, ce qui se traduit par un rendement net dans la poche de l’associé souvent plus attractif que celui généré par un actif purement hexagonal. Bien sûr, cette mécanique fiscale complexe nécessite une expertise pointue de la part de la société de gestion, qui s’occupe de collecter et de reverser l’impôt à la source dans le pays de situation de l’immeuble. L’investisseur, lui, perçoit un revenu net de fiscalité étrangère, simplifiant grandement sa déclaration annuelle.
Ce déploiement continu à travers l’Europe souligne également la capacité de conviction et d’exécution des équipes de Transitions Europe. Trouver un immeuble est facile ; trouver le bon immeuble, au bon prix, avec les bons locataires, relève du parcours du combattant. Les processus de due diligence, ces audits stricts réalisés avant chaque acquisition, passent au crible l’état technique, juridique et environnemental du bien. Dans un contexte de marché en 2026 où les taux d’intérêt dictent leur loi, chaque centime investi doit générer une prime de risque suffisante par rapport aux obligations d’État.
Enfin, cette taille de portefeuille offre une flexibilité de rotation des actifs. Un gestionnaire possédant 59 immeubles peut décider d’en arbitrer certains, c’est-à-dire de les vendre lorsqu’ils ont atteint leur potentiel de valorisation maximal ou qu’ils ne correspondent plus aux critères ESG de demain. Les liquidités dégagées par ces ventes sont ensuite réinvesties dans des actifs plus récents ou sur des marchés plus porteurs, comme le démontre cette incursion hambourgeoise. C’est le mouvement perpétuel d’un patrimoine vivant, qui s’adapte en temps réel aux soubresauts de l’économie mondiale.
Au-delà de la pierre : Comprendre les réalités du risque et de la rentabilité
L’enthousiasme généré par l’acquisition d’un actif premium tel que le Hansa Carrée ne doit jamais occulter les fondamentaux de l’investissement financier. Acheter des parts de fonds immobiliers, c’est entrer dans le monde des actifs tangibles, avec ses forces indéniables mais aussi ses fragilités inhérentes. L’euphorie d’un communiqué de presse annonçant une belle implantation stratégique ne se transforme pas automatiquement en dividendes garantis. L’éducation financière exige de regarder au-delà des plaquettes glacées pour comprendre la mécanique des risques auxquels tout associé s’expose en plaçant ses économies.
Le premier rappel, souvent oublié lors des périodes fastes, concerne l’absence de garantie en capital. L’immobilier n’est pas un livret réglementé. La valeur des parts fluctue en fonction des expertises annuelles du parc immobilier. Si le marché des bureaux à Hambourg ou ailleurs subit une correction sévère due à une crise économique ou à une hausse brutale des taux de financement, la valeur vénale de l’immeuble baissera, entraînant avec elle le prix de la part. Une acquisition brillante aujourd’hui reste soumise aux aléas cycliques de demain. Il est impératif d’accepter cette volatilité, même si elle est historiquement plus lissée que celle des marchés boursiers.
La question des revenus locatifs exige la même prudence. Les loyers perçus, qui composent le rendement distribué, sont directement corrélés à la capacité des locataires à honorer leurs dettes. Bien que le portefeuille immobilier étudié ici soit extrêmement diversifié et sécurisé par des baux publics, une pandémie, une crise énergétique ou une modification profonde des habitudes de travail peuvent faire dérailler les prévisions les plus affûtées. L’investisseur doit considérer le rendement affiché comme un objectif de gestion, une cible mouvante, et non comme une promesse contractuelle gravée dans le marbre.
Un autre défi structurel est celui de la liquidité. Contrairement à une action cotée en bourse que l’on peut revendre en un clic, la cession de parts de ce type de véhicule nécessite qu’un nouvel acheteur se manifeste (dans le cas d’un fonds à capital variable). Si les demandes de retraits dépassent les souscriptions entrantes, le gestionnaire peut être contraint de puiser dans la trésorerie, voire de vendre des immeubles dans l’urgence pour honorer les rachats. Ce processus peut prendre des mois. C’est pourquoi ce placement est invariablement calibré pour le temps long. Une durée de détention recommandée de huit à dix ans n’est pas un argument commercial, c’est une nécessité technique pour gommer les frottements fiscaux et les frais de souscription initiaux.
Finalement, l’analyse d’une opération ponctuelle doit servir de lucarne pour évaluer la compétence globale de la société de gestion. Sa capacité à sourcer des pépites, à négocier âprement, à retenir les entreprises locataires et à naviguer dans le maquis fiscal international justifie les frais prélevés. Avant de succonger à l’attrait d’une belle adresse européenne, la lecture des statuts, du Document d’Informations Clés (DIC) et de la note d’information demeure le passage obligé. La compréhension intime des mécanismes de l’épargne est, et restera toujours, le meilleur rempart contre les désillusions patrimoniales.