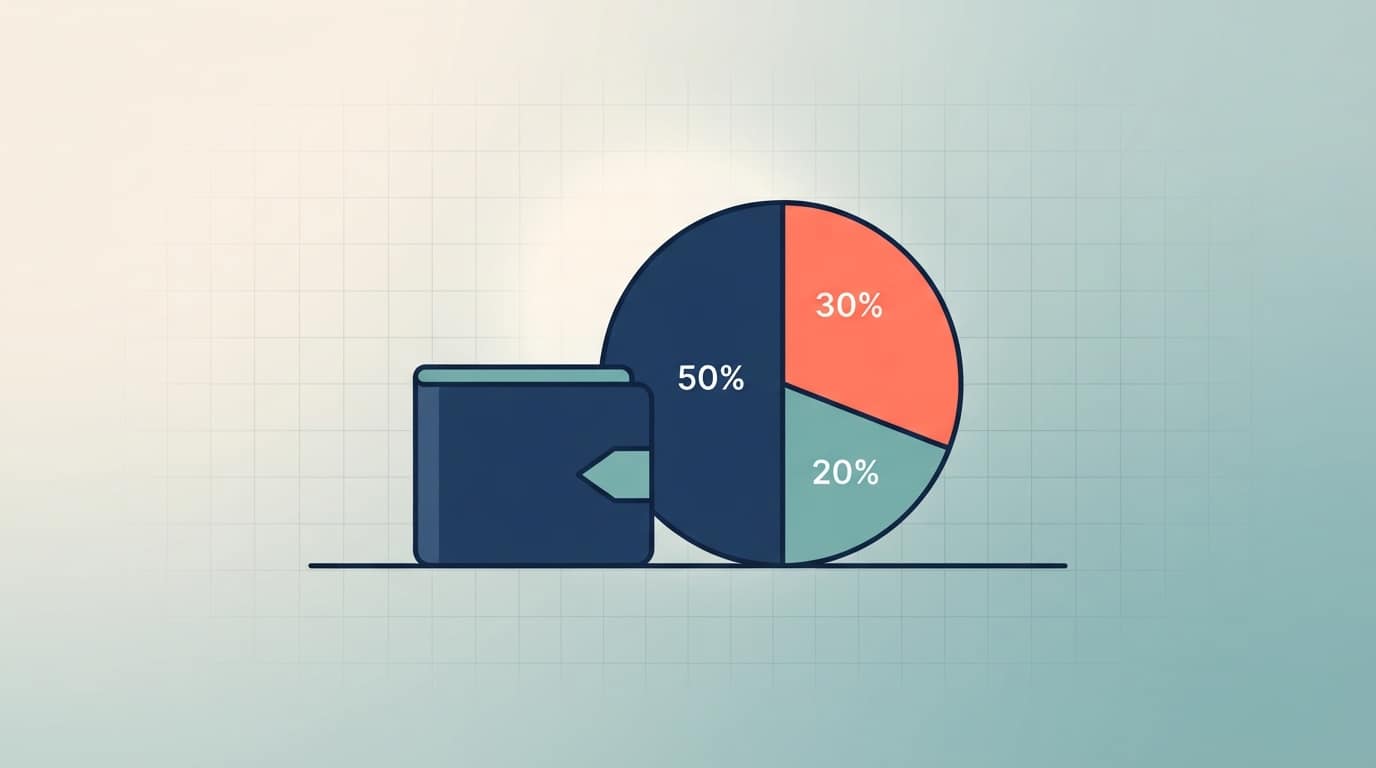
Chaque fin de mois, la même question revient dans des millions de foyers : où est passé l’argent ? Entre l’inflation qui a durablement renchéri le panier de courses, les loyers en hausse dans les grandes métropoles et la multiplication des abonnements numériques, le budget personnel des Français est sous tension. Face à ce constat, une méthode venue des États-Unis séduit par sa simplicité désarmante : la règle 50/30/20. Le principe consiste à répartir ses revenus nets en trois enveloppes, avec 50 % pour les dépenses essentielles, 30 % pour les envies et les loisirs, et 20 % pour l’épargne et l’investissement. Pas de tableur complexe ni de privations spartiates : l’objectif est de retrouver un équilibre financier durable tout en continuant à profiter de la vie. Cette approche cache cependant un atout majeur, souvent sous-estimé : les 20 % mis de côté chaque mois peuvent devenir un véritable moteur de patrimoine, à condition de les orienter vers des placements performants. Les SCPI, qui permettent d’investir dans l’immobilier professionnel dès quelques centaines d’euros et de percevoir des revenus réguliers, s’imposent alors comme un prolongement naturel de cette discipline budgétaire. Retour sur une méthode qui transforme une contrainte en opportunité.
En bref
- La règle 50/30/20 répartit le revenu net en trois blocs : besoins, envies, épargne.
- Les dépenses essentielles (logement, alimentation, transport, assurances) ne doivent pas dépasser la moitié des revenus.
- Les loisirs disposent d’un budget assumé de 30 %, sans culpabilité.
- Les 20 % d’épargne servent d’abord à constituer un matelas de sécurité, puis à investir.
- Les SCPI offrent un moyen accessible de faire fructifier cette enveloppe grâce à l’immobilier professionnel et à des revenus potentiels réguliers.
- La méthode s’adapte à chaque situation : revenus, âge, projets et zone géographique.
Comprendre la règle 50/30/20 : l’origine d’une méthode de budget personnel devenue incontournable
La règle 50/30/20 n’est pas née dans le bureau d’un influenceur financier. Elle a été popularisée en 2005 par la sénatrice américaine Elizabeth Warren et sa fille Amelia Warren Tyagi dans l’ouvrage All Your Worth: The Ultimate Lifetime Money Plan. Professeure de droit spécialisée dans les faillites personnelles, Elizabeth Warren avait observé que la plupart des ménages en difficulté ne souffraient pas d’un excès de dépenses superflues, mais d’un poids trop lourd de charges fixes.
Son idée était donc de proposer un cadre simple, mémorisable en quelques secondes. Vingt ans plus tard, cette approche reste l’une des portes d’entrée les plus efficaces vers l’éducation financière, précisément parce qu’elle ne demande ni compétences techniques ni logiciel sophistiqué.
Le principe des trois enveloppes du budget personnel
Le fonctionnement repose sur le revenu net, c’est-à-dire ce qui arrive réellement sur le compte bancaire après prélèvement à la source. Cette somme est ensuite découpée en trois blocs aux fonctions bien distinctes. Les besoins couvrent ce qui est indispensable pour vivre et travailler.
Les envies regroupent tout ce qui rend l’existence agréable sans être vital : restaurants, voyages, sorties, abonnements de streaming. Enfin, la dernière part est consacrée à l’avenir, sous forme d’épargne de précaution, de remboursement anticipé de dettes ou d’investissements.
Le cas de Claire : une gestion des finances remise à plat
Pour illustrer concrètement la méthode, prenons le cas de Claire, 38 ans, responsable marketing à Lyon. Elle perçoit 3 200 euros nets par mois et avoue n’avoir jamais réellement suivi sa gestion des finances. Chaque mois, elle termine avec quelques dizaines d’euros sur son compte, sans savoir précisément pourquoi.
En appliquant la règle, sa répartition théorique devient immédiatement lisible.
| Enveloppe | Part du revenu | Montant mensuel pour Claire | Exemples de postes |
|---|---|---|---|
| Besoins essentiels | 50 % | 1 600 € | Loyer, courses, énergie, transport, assurances, mutuelle |
| Envies et loisirs | 30 % | 960 € | Restaurants, voyages, sport, culture, shopping |
| Épargne et investissement | 20 % | 640 € | Livret de précaution, SCPI, assurance-vie, PEA |
Ce simple tableau change tout. Claire découvre qu’elle dispose chaque mois de 640 euros à orienter vers son patrimoine, soit plus de 7 600 euros par an. Qui aurait cru qu’une somme aussi significative pouvait se cacher dans un budget qui semblait déjà saturé ?
Pourquoi la simplicité fait la force de cette planification budgétaire
Les méthodes de budget trop détaillées échouent souvent pour une raison psychologique : elles demandent un effort constant de suivi qui finit par décourager. La planification budgétaire en trois blocs, elle, ne réclame qu’une vérification mensuelle. Elle accepte une certaine souplesse à l’intérieur de chaque catégorie, ce qui la rend tenable sur la durée.
Les études en finance comportementale, notamment les travaux de Richard Thaler sur la « comptabilité mentale », montrent que les individus gèrent mieux leur argent lorsqu’ils le répartissent en compartiments identifiés. La règle 50/30/20 exploite exactement ce mécanisme naturel. Un budget simple qu’on applique vaut infiniment mieux qu’un budget parfait qu’on abandonne au bout de trois semaines.
Les 50 % de dépenses essentielles : la clé de la maîtrise des dépenses au quotidien
La première enveloppe constitue le socle de la méthode. Elle regroupe toutes les dépenses essentielles, celles qu’il est impossible de supprimer sans mettre en péril sa vie quotidienne ou professionnelle. C’est aussi, paradoxalement, le bloc qui dérape le plus souvent.
En France, le logement représente à lui seul une part considérable du budget des ménages, particulièrement dans les grandes agglomérations. Lorsque le loyer ou la mensualité de crédit dépasse 35 % des revenus, tenir la barre des 50 % devient un exercice d’équilibriste.
Identifier ce qui relève vraiment du besoin
La frontière entre besoin et envie est plus floue qu’il n’y paraît. Se nourrir est un besoin ; commander des repas livrés trois fois par semaine relève de l’envie. Disposer d’un téléphone est indispensable ; changer de modèle haut de gamme chaque année ne l’est pas.
Pour Claire, l’audit a été révélateur. Son loyer de 950 euros, ses courses à 350 euros, ses transports, son énergie et ses assurances totalisaient environ 1 700 euros, soit 53 % de ses revenus. Un léger dépassement qui, sur une année, représentait 1 200 euros détournés de son épargne.
Trois leviers concrets pour la maîtrise des dépenses fixes
La maîtrise des dépenses contraintes passe rarement par des sacrifices spectaculaires. Elle repose plutôt sur une renégociation méthodique des contrats souscrits il y a longtemps et jamais réexaminés depuis.
- Renégocier les assurances : depuis la loi Lemoine, l’assurance emprunteur peut être changée à tout moment, et les contrats auto ou habitation peuvent être résiliés après un an grâce à la loi Hamon. Les économies atteignent fréquemment plusieurs centaines d’euros par an.
- Comparer les fournisseurs d’énergie et de téléphonie : les offres évoluent rapidement et la fidélité est rarement récompensée.
- Rationaliser les déplacements : covoiturage, forfait mobilités durables proposé par certains employeurs, abonnement aux transports en commun partiellement remboursé.
Claire a ainsi changé d’assurance habitation et de forfait mobile, et regroupé ses contrats d’énergie. Résultat : 110 euros d’économies mensuelles, qui lui ont permis de repasser sous la barre des 50 %. Ces 110 euros n’ont pas été dépensés ailleurs : ils ont rejoint directement son enveloppe d’épargne.
Quand le logement fait exploser le cadre
Que faire lorsque le loyer seul engloutit 40 % des revenus, comme c’est souvent le cas à Paris ou dans certaines villes du littoral ? La règle n’est pas un dogme. Une répartition temporaire en 60/20/20 reste préférable à l’abandon pur et simple de toute discipline.
L’essentiel est de préserver coûte que coûte la part dédiée à l’avenir, quitte à rogner provisoirement sur les envies. Chaque euro économisé sur une charge fixe est un euro qui travaille pour toujours, mois après mois.
Les 30 % dédiés aux loisirs : préserver son plaisir sans compromettre son équilibre financier
Voici ce qui distingue fondamentalement la règle 50/30/20 des méthodes d’austérité : elle sanctuarise le plaisir. Trente pour cent des revenus sont explicitement réservés aux loisirs, aux sorties, aux voyages et aux petits luxes du quotidien. Loin d’être un détail, cette enveloppe est la condition même du succès à long terme.
Les régimes alimentaires trop stricts provoquent des effets rebonds ; les budgets trop restrictifs aussi. Celui qui se prive de tout finit tôt ou tard par craquer, souvent de manière plus coûteuse que s’il s’était accordé des plaisirs raisonnables dès le départ.
Dépenser sans culpabilité, une révolution mentale
Beaucoup de personnes éprouvent un sentiment diffus de culpabilité à chaque dépense non essentielle. Ce malaise est contre-productif : il ne réduit pas les dépenses, il les rend simplement désagréables. En fixant un montant clair, la méthode libère de cette charge mentale.
Claire dispose de 960 euros mensuels pour ses envies. Elle peut dîner au restaurant, suivre ses cours de yoga, partir en week-end ou s’offrir une nouvelle paire de chaussures, sans avoir à se justifier. Tant que l’enveloppe est respectée, chaque dépense est légitime.
Arbitrer pour vivre mieux, pas pour vivre moins
Disposer d’un budget plaisir ne signifie pas le dépenser à l’aveugle. L’exercice consiste à identifier ce qui procure réellement de la satisfaction et à éliminer ce qui pèse sans rien apporter. Combien d’abonnements dorment sur un relevé bancaire sans jamais être utilisés ?
En examinant ses relevés, Claire a découvert quatre abonnements de streaming, une application de méditation oubliée et une box mensuelle qu’elle n’ouvrait plus. Près de 70 euros par mois s’évaporaient ainsi. Elle a conservé deux services et réaffecté le reste à un voyage annuel qui lui tenait à cœur.
Les loisirs comme moteur de motivation pour l’épargne
Un phénomène intéressant apparaît souvent après quelques mois d’application. Lorsque les dépenses de plaisir deviennent conscientes, nombre d’épargnants choisissent spontanément de réduire leur part de loisirs pour accélérer leurs projets patrimoniaux. Le passage d’un 50/30/20 à un 50/25/25 se fait alors naturellement, sans frustration.
Ce glissement s’observe d’autant plus lorsque l’épargne commence à produire des résultats tangibles. Voir arriver chaque trimestre des revenus issus de ses placements constitue une motivation puissante. Le plaisir d’aujourd’hui et la sécurité de demain ne s’opposent pas : bien organisés, ils se nourrissent mutuellement.
Les 20 % d’épargne : transformer une discipline en patrimoine grâce aux SCPI
La troisième enveloppe est la plus stratégique. C’est elle qui transforme une simple méthode de gestion en véritable outil d’enrichissement. Pourtant, beaucoup commettent l’erreur de laisser ces 20 % dormir sur un compte courant ou sur des livrets dont la rémunération réglementée peine à compenser l’érosion monétaire sur longue période.
Pour Claire, 640 euros par mois représentent un potentiel considérable. Encore faut-il les orienter intelligemment, en respectant un ordre de priorité rigoureux.
Étape préalable : constituer une épargne de précaution solide
Avant tout investissement, la prudence impose de constituer un matelas de sécurité équivalent à trois à six mois de dépenses essentielles. Pour Claire, cela représente entre 4 800 et 9 600 euros, placés sur des supports disponibles à tout moment comme le Livret A ou le LDDS.
Cette réserve protège contre les imprévus : panne de voiture, frais médicaux, période de chômage. Une fois ce socle constitué, l’épargne peut enfin quitter le terrain de la sécurité pour celui de la performance.
Pourquoi les SCPI s’imposent pour faire fructifier ses 20 %
Les sociétés civiles de placement immobilier permettent d’acquérir des parts d’un patrimoine immobilier professionnel diversifié : bureaux, commerces, entrepôts logistiques, établissements de santé, souvent répartis dans plusieurs pays européens. La société de gestion se charge de tout, de la sélection des biens à la perception des loyers.
Plusieurs atouts rendent ce placement particulièrement adapté aux épargnants qui appliquent la méthode 50/30/20 :
- Un ticket d’entrée accessible : certaines SCPI sont ouvertes dès quelques centaines d’euros, sans apport massif ni crédit.
- Les versements programmés : il est possible d’investir automatiquement chaque mois, ce qui épouse parfaitement la logique d’une enveloppe d’épargne régulière.
- Des revenus potentiels réguliers : les loyers sont généralement distribués chaque trimestre, voire chaque mois pour certaines SCPI.
- Une gestion entièrement déléguée : ni locataire à trouver, ni travaux à superviser, ni impayés à gérer personnellement.
- Une mutualisation des risques : des centaines de locataires et d’immeubles plutôt qu’un seul appartement.
- Des solutions fiscales variées : détention en direct, via l’assurance-vie, ou en démembrement de propriété.
Ces dernières années, le taux de distribution moyen du marché s’est situé autour de 4,5 % à 5 %, et plusieurs SCPI récentes, positionnées sur l’Europe et des secteurs porteurs, ont affiché des performances supérieures. Les SCPI investies hors de France présentent en outre un intérêt fiscal notable, grâce aux conventions fiscales internationales qui allègent souvent l’imposition des loyers perçus.
Comparer les supports pour l’enveloppe épargne
| Support | Rôle dans la stratégie | Disponibilité | Potentiel de rendement |
|---|---|---|---|
| Livret A / LDDS | Épargne de précaution | Immédiate | Faible, réglementé |
| Assurance-vie fonds euros | Sécurité et transmission | Quelques jours | Modéré |
| SCPI | Revenus réguliers et diversification immobilière | Horizon long terme conseillé | Attractif, revenus potentiels trimestriels ou mensuels |
| PEA / ETF | Croissance boursière | Horizon de 5 ans minimum | Élevé mais volatil |
Le scénario de Claire : 300 euros par mois en SCPI
Une fois son épargne de précaution constituée, Claire a choisi de répartir ses 640 euros mensuels ainsi : 300 euros en versements programmés sur une SCPI diversifiée européenne, 200 euros sur un PEA investi en ETF mondiaux et 140 euros sur son assurance-vie. Sur quinze ans, ses versements en SCPI représenteront 54 000 euros.
À titre purement illustratif, un patrimoine en parts de SCPI d’environ 50 000 euros distribuant 4,5 % générerait quelque 2 250 euros de revenus annuels bruts. De quoi financer chaque année ses vacances, ou compléter sa future retraite. Comme tout placement immobilier, les SCPI comportent des frais de souscription, une liquidité qui n’est pas garantie et un capital non garanti : un horizon de huit à dix ans minimum est donc recommandé, et l’accompagnement d’un professionnel permet de sélectionner les véhicules les plus solides. Une enveloppe de 20 % bien investie cesse d’être une contrainte pour devenir une source de revenus qui travaille pendant que son propriétaire profite de ses loisirs.
Adapter la planification budgétaire à chaque profil : l’éducation financière en pratique
La force d’une méthode se mesure à sa capacité d’adaptation. Un étudiant, un jeune couple primo-accédant et un cadre de cinquante-cinq ans n’ont ni les mêmes revenus, ni les mêmes contraintes, ni les mêmes horizons. La règle 50/30/20 doit donc être envisagée comme une boussole plutôt que comme une loi gravée dans le marbre.
Cette flexibilité constitue d’ailleurs l’un des piliers de l’éducation financière : comprendre les principes pour mieux les ajuster à sa propre réalité.
Les jeunes actifs : poser les fondations
En début de carrière, les revenus sont souvent modestes et le logement pèse lourd. L’objectif prioritaire reste alors de constituer l’épargne de précaution et de prendre de bonnes habitudes. Même 50 euros mensuels investis en SCPI via des versements programmés permettent de profiter de l’effet du temps et du réinvestissement des revenus.
Commencer tôt, même modestement, vaut souvent davantage qu’investir massivement sur le tard. Le temps reste le meilleur allié de tout épargnant.
Les revenus élevés : accélérer la constitution du patrimoine
Pour les foyers aisés, appliquer strictement 30 % aux envies peut conduire à une inflation du train de vie sans réel gain de bien-être. Une répartition en 50/20/30, voire 40/20/40, permet d’accélérer considérablement la construction patrimoniale.
Pour ces profils, souvent fortement imposés, l’acquisition de parts de SCPI en nue-propriété via un démembrement temporaire présente un intérêt particulier : aucun revenu imposable pendant la durée du démembrement, et une pleine propriété récupérée automatiquement à l’échéance. Une stratégie redoutablement efficace pour préparer la retraite sans alourdir sa fiscalité actuelle.
À l’approche de la retraite : sécuriser et percevoir
Passé cinquante ans, la logique évolue. Il ne s’agit plus seulement d’accumuler, mais de préparer un complément de revenus pour compenser la baisse inévitable liée au départ en retraite. Les SCPI de rendement, capables de distribuer des loyers réguliers, deviennent alors un pilier de choix.
Le financement à crédit reste également envisageable dans certaines situations, permettant de constituer un patrimoine immobilier significatif dont l’effort d’épargne est en partie couvert par les revenus distribués.
Les outils pour suivre son équilibre financier
Comment s’assurer que la répartition tient dans la durée ? Les applications bancaires catégorisent désormais automatiquement les dépenses, ce qui facilite grandement le suivi. Une astuce efficace consiste à programmer un virement automatique vers l’épargne dès le jour de réception du salaire : c’est le principe du « se payer en premier ».
Claire a adopté cette méthode avec succès. Son virement de 640 euros part chaque mois le lendemain de sa paie, ses versements en SCPI suivent automatiquement, et elle gère ses deux autres enveloppes avec le solde restant. En un an, son équilibre financier s’est transformé : moins de stress, plus de clarté, et un patrimoine qui grandit enfin. La meilleure planification budgétaire est celle qui s’automatise, laissant à l’épargne le soin de travailler en silence.
La règle 50/30/20 se calcule-t-elle sur le salaire brut ou net ?
Elle se calcule sur le revenu net, c’est-à-dire la somme effectivement perçue après prélèvement à la source de l’impôt. C’est ce montant réellement disponible qui doit être réparti entre besoins, envies et épargne.
Que faire si les dépenses essentielles dépassent 50 % des revenus ?
Il est possible d’adopter temporairement une répartition en 60/20/20 en réduisant la part dédiée aux loisirs, tout en préservant l’enveloppe d’épargne. En parallèle, la renégociation des contrats d’assurance, d’énergie et de téléphonie permet souvent de dégager des marges significatives.
Peut-on investir en SCPI avec un petit budget mensuel ?
Oui. De nombreuses SCPI sont accessibles dès quelques centaines d’euros et proposent des versements programmés mensuels, parfois à partir de 50 euros. Ce mécanisme s’intègre parfaitement dans l’enveloppe d’épargne de 20 %, une fois l’épargne de précaution constituée.
Quels sont les risques d’un investissement en SCPI ?
Le capital et les revenus ne sont pas garantis, la liquidité des parts peut être limitée et des frais de souscription s’appliquent à l’entrée. C’est pourquoi un horizon de placement de huit à dix ans minimum est recommandé, ainsi qu’une sélection rigoureuse des SCPI avec l’aide d’un conseiller.
Faut-il placer tout son épargne en SCPI ?
Non. Une stratégie équilibrée combine une épargne de précaution disponible, des SCPI pour les revenus réguliers et la diversification immobilière, ainsi que d’autres supports comme l’assurance-vie ou le PEA. Cette diversification permet de répartir les risques tout en optimisant le potentiel de rendement global.