Les rouages financiers de la scission des droits : repenser son approche de la pierre-papier
Plonger dans l’univers foisonnant de la pierre-papier réserve parfois des découvertes intellectuellement stimulantes pour qui sait observer les mécanismes financiers avec un œil neuf. L’acquisition classique de parts de sociétés civiles de placement immobilier est souvent perçue comme une route droite et sans aspérité : on place un capital, on encaisse des loyers, on paie ses impôts. Pourtant, cette vision linéaire occulte des stratégies d’une ingéniosité redoutable, capables de métamorphoser une simple allocation d’actifs en une véritable mécanique de précision. Au centre de cet échiquier se trouve le démembrement de propriété, une technique séculaire issue du droit civil qui, appliquée aux actifs contemporains, prend une dimension fascinante.
La division chirurgicale des prérogatives immobilières
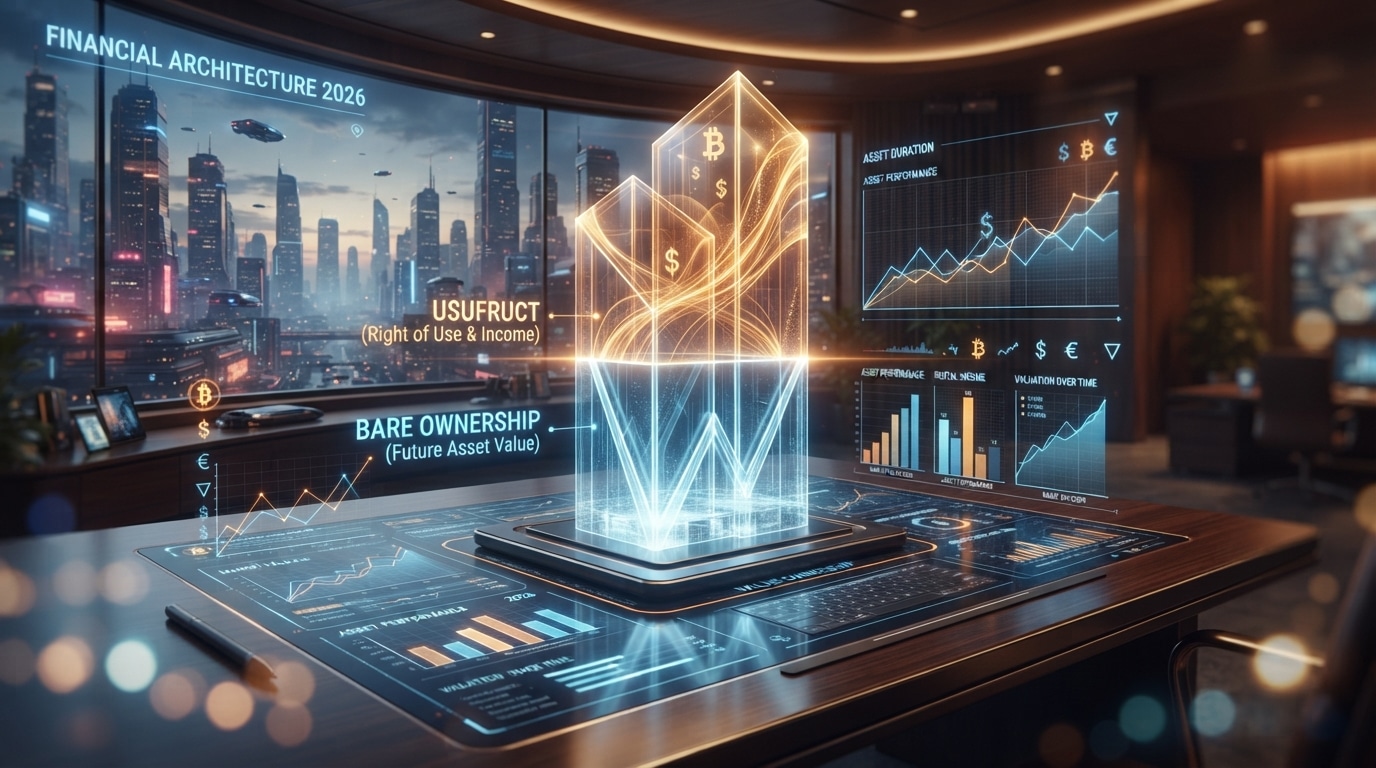
Pour saisir l’essence de cette stratégie, il faut imaginer le droit de propriété comme un faisceau de droits distincts, un peu comme les différentes couches d’un gâteau que l’on pourrait savourer séparément. D’un côté, nous trouvons le droit de jouir du bien et d’en percevoir les fruits immédiats. Dans notre contexte, il s’agit des fameux dividendes versés trimestriellement par les sociétés de gestion. De l’autre côté, nous identifions le droit de disposer du bien, d’en posséder les murs virtuels, avec la certitude de récupérer la pleine possession à une échéance déterminée. Cette séparation temporaire des droits crée deux profils d’investisseurs aux intérêts diamétralement opposés mais parfaitement complémentaires.
Celui qui acquiert l’usufruit cherche une rentabilité immédiate et massive sur une période courte, souvent pour placer une trésorerie d’entreprise. À l’inverse, l’investisseur qui se positionne sur la nue-propriété accepte volontairement de se priver de tout flux de trésorerie pendant plusieurs années. Pourquoi s’imposer une telle diète financière ? Tout simplement parce que cette renonciation momentanée est grassement récompensée par une réduction substantielle du prix de la part à l’origine. Le marché valorise le temps, et cette décote initiale constitue le moteur principal de l’opération.
Une solution sur mesure pour contourner l’asphyxie fiscale
Prenons l’exemple concret de Thomas, un cadre supérieur dynamique évoluant dans le paysage économique complexe de notre année 2026. Thomas perçoit des revenus confortables qui le propulsent dans les tranches supérieures du barème de l’impôt sur le revenu. S’il réalisait un investissement immobilier traditionnel en pleine propriété, chaque euro de loyer perçu subirait immédiatement les foudres conjuguées de sa tranche marginale d’imposition et des prélèvements sociaux. Le rendement facial attrayant fondrait alors comme neige au soleil, transformant une belle promesse de rentabilité en une déception nette d’impôts.
En optant pour la stratégie des droits démembrés, Thomas change radicalement de paradigme. Puisqu’il ne perçoit aucun dividende pendant toute la phase de gel des droits, il ne génère aucune matière imposable supplémentaire. Son impôt sur le revenu reste strictement figé, tout comme ses prélèvements sociaux. Mieux encore, dans le cadre de l’Impôt sur la Fortune Immobilière, la valeur des parts démembrées n’entre généralement pas dans l’assiette taxable du nu-propriétaire, selon la législation en vigueur. Ce montage s’apparente donc à une véritable cape d’invisibilité fiscale temporaire, permettant au capital de fructifier silencieusement, à l’abri des turbulences fiscales qui frappent habituellement la constitution d’un patrimoine.
Cette approche exige bien entendu de disposer d’une épargne dont on n’a pas un besoin vital à court terme. Mais pour celui qui parvient à structurer son budget en conséquence, la magie opère. Au terme de la convention, Thomas verra ses droits se remembrer automatiquement. L’usufruit s’éteindra de lui-même, sans aucun passage devant le notaire, sans frais additionnels, et sans formalité administrative pesante. Du jour au lendemain, il deviendra plein propriétaire de parts qui auront, entre-temps, potentiellement bénéficié d’une revalorisation du marché sous-jacent. C’est ici que l’ingénierie financière dévoile toute son élégance : transformer une contrainte temporelle en un puissant levier d’enrichissement.
La mécanique implacable de la décote : quand l’absence de rendement devient une opportunité
Abordons maintenant le cœur du réacteur financier de cette stratégie. L’investisseur qui accepte de renoncer à ses loyers ne le fait pas par pure philanthropie envers l’usufruitier. Cette concession trouve sa contrepartie dans un mécanisme mathématique d’une logique implacable : la décote à l’achat. Plutôt que de payer la part à sa valeur de souscription classique, l’acquéreur bénéficie d’une ristourne immédiate qui vient abaisser drastiquement le coût d’acquisition initial. Cette décote n’est pas fixée au doigt mouillé ; elle est le résultat d’un calcul actuariel précis, orchestré par les sociétés de gestion, qui actualise les loyers futurs auxquels l’investisseur renonce.
Un levier de capitalisation déguisé
Comprendre la puissance de ce levier nécessite un léger changement de perspective. La décote obtenue le jour de la souscription ne doit pas être perçue comme une simple promotion commerciale, mais bien comme l’équivalent d’un rendement capitalisé d’avance et net de toute fiscalité. Si vous achetez une part avec une décote de 30 % pour une durée donnée, cela signifie que vous n’investissez que 70 % de la valeur de la part. Pourtant, à l’échéance du contrat, vous récupérez bien 100 % de cette valeur, voire davantage si le prix de la part a été revalorisé au fil des années. Ce saut mécanique de 70 à 100 représente la cristallisation de votre performance.
Ce phénomène est d’autant plus précieux dans le contexte économique actuel de 2026, où l’inflation continue de jouer aux montagnes russes et où la rentabilité réelle des placements sans risque peine à séduire les épargnants exigeants. En figeant votre prix de revient à un niveau artificiellement bas, vous vous offrez une marge de sécurité considérable contre les éventuelles corrections du marché de l’immobilier tertiaire, logistique ou de la santé. Vous achetez le patrimoine de demain au prix remisé d’aujourd’hui, une aubaine rare dans un environnement où la chasse au rendement pousse souvent les investisseurs à prendre des risques démesurés.
Transformer la friction fiscale en moteur de performance
Pour saisir toute la subtilité de cette opération, il faut comparer cette méthode à la perception classique de revenus fonciers. Lorsqu’un épargnant encaisse des loyers, il subit une friction fiscale immédiate. Une part significative de la valeur créée par l’actif s’évapore dans les caisses de l’État avant même de pouvoir être réinvestie. Avec l’acquisition remisée, la valeur créée reste intégralement encapsulée dans le produit jusqu’au terme de l’opération. Il n’y a pas de « fuite » fiscale en cours de route. C’est l’illustration parfaite du pouvoir des intérêts composés, appliqués ici sous forme de capitalisation latente.
Il est d’ailleurs fascinant de constater à quel point cette logique mathématique échappe encore à de nombreux épargnants qui restent hypnotisés par le mirage du dividende immédiat. Pourtant, une analyse minutieuse des chiffres démontre systématiquement que pour un investisseur fortement fiscalisé, la rentabilité interne d’une opération démembrée surpasse souvent celle d’un investissement en pleine propriété sur la même durée. C’est un secret de Polichinelle dans le milieu feutré de la gestion de fortune, mais qui tend heureusement à se démocratiser.
Si vous souhaitez explorer les arcanes de ces calculs et maîtriser cette gymnastique intellectuelle, il est tout à fait possible de comprendre la mécanique de la nue-propriété en SCPI à travers des ressources spécialisées. L’essentiel est d’intégrer que l’absence de flux de trésorerie immédiat n’est pas un défaut du produit, mais sa caractéristique la plus brillante. C’est cette privation temporaire qui finance votre enrichissement futur, en toute discrétion et avec une efficacité redoutable, loin des affres de la déclaration d’impôts annuelle.
L’émergence des nouveaux modèles tarifaires : l’ère de la souscription sans friction initiale
Si la stratégie de scission des droits offre déjà un avantage financier incontestable, son association avec les récentes évolutions du marché de la pierre-papier crée un cocktail explosif d’efficacité. Historiquement, le monde des fonds immobiliers non cotés était régi par un dogme immuable : la perception de commissions de souscription élevées, oscillant généralement entre 8 et 12 % du montant investi. Ces prélèvements initiaux, bien que justifiés par les coûts de recherche foncière et de collecte, constituaient une barrière psychologique et financière majeure pour de nombreux épargnants. Ils impliquaient de devoir patienter parfois plusieurs années rien que pour amortir ces frais et retrouver son capital de départ.
La révolution silencieuse des structures modernes
Toutefois, le paysage concurrentiel a muté de manière notable ces dernières années. L’année 2026 confirme l’ancrage profond d’une nouvelle génération de véhicules d’investissement : la SCPI sans frais d’entrée. Ce bouleversement tarifaire n’est pas une simple mode passagère, mais une véritable refonte du modèle économique des sociétés de gestion. En supprimant la péage à l’entrée, ces acteurs innovants permettent à l’intégralité du capital versé par l’investisseur d’être immédiatement mis au travail sur le marché immobilier. Pour un épargnant qui cherche à maximiser l’effet de levier de la décote, c’est une aubaine absolue, car chaque euro déboursé travaille instantanément à la reconstitution future de la valeur.
Cependant, il serait naïf de croire à une pure gratuité. Le modèle économique des gestionnaires de fonds doit bien trouver son équilibre pour rémunérer les équipes d’analystes, les gestionnaires de parc et les auditeurs. La charge financière n’a pas disparu ; elle a été intelligemment lissée dans le temps. Dans ces nouvelles structures, les commissions de gestion annuelles prélevées sur les loyers sont structurellement plus élevées que dans les modèles traditionnels. De plus, pour décourager les comportements spéculatifs et protéger la liquidité du fonds, des pénalités de sortie anticipée sont souvent instaurées durant les premières années de détention. Le tableau ci-dessous synthétise ces différences fondamentales pour vous aider à y voir plus clair dans cette jungle tarifaire.
| Critère d’analyse financier | Structure traditionnelle historique | Modèle innovant sans frais initial |
|---|---|---|
| Friction à la souscription | Entre 8 % et 12 % prélevés immédiatement | 0 % : le capital investi travaille à 100 % |
| Charge de gestion récurrente | Standardisée, généralement autour de 10 % à 12 % des loyers | Majorée, souvent comprise entre 15 % et 18 % des loyers |
| Contrainte de liquidité anticipée | Aucune pénalité spécifique, la perte est déjà subie à l’entrée | Commission de sortie (3 % à 5 %) si revente avant 3 à 5 ans |
| Synergie avec la scission des droits | Efficace, mais le coût initial ampute le capital de départ | Optimale, maximisant l’effet mathématique de la décote |
Un mariage de raison particulièrement fructueux
Lorsque l’on combine l’absence de prélèvement initial avec l’acquisition à prix remisé, on touche du doigt la quintessence de la performance financière. L’investisseur n’a plus à creuser un trou de 10 % pour commencer son parcours. Il achète son actif avec une forte réduction liée à la durée d’attente, et 100 % de cette somme est valorisée par la société de gestion. Bien sûr, le fait que les commissions de gestion soient plus élevées sur ces nouvelles offres impacte la rentabilité distribuée. Mais rappelez-vous : dans notre montage spécifique, l’investisseur renonce justement à ces loyers ! Il se moque donc éperdument que le rendement de l’usufruitier soit légèrement écorné par des frais de gestion supérieurs, tant que la valeur de la part à terme est préservée.
C’est ici que l’analyse fine des statuts et des documents d’informations clés (DIC) prend tout son sens. Il est impératif de vérifier que le prix de retrait à l’issue de la période de démembrement ne sera pas pénalisé par des clauses cachées. Pour approfondir ce sujet épineux et ne pas se laisser aveugler par des promesses marketing, il est hautement recommandé d’analyser le fonctionnement des SCPI sans frais de souscription avec une rigueur toute professionnelle. Ce nouveau paradigme tarifaire est un outil d’une puissance exceptionnelle, à condition de savoir l’utiliser dans le respect de votre horizon de placement et de vos objectifs à long terme.
Le maître de l’horloge : calibrer avec précision la trajectoire de son épargne
Dans l’univers feutré de la structuration patrimoniale, le temps n’est pas seulement de l’argent ; le temps est la matière première même de votre enrichissement. La durée de démembrement est le curseur fondamental sur lequel repose toute la viabilité de votre projet. Ce n’est pas un choix que l’on fait au hasard en cochant une case sur un bulletin de souscription. C’est un acte de planification stratégique qui demande une introspection sincère sur vos besoins futurs, votre capacité d’épargne actuelle et la trajectoire de votre vie professionnelle et personnelle.
L’élasticité de la décote face au temps
Les clés de répartition établies par les sociétés de gestion offrent généralement un éventail de durées allant de 3 à 20 ans. La règle mathématique est d’une simplicité enfantine : plus vous acceptez d’immobiliser vos droits sur une longue période, plus la remise accordée sur le prix de la part sera vertigineuse. Pour une durée de 5 ans, la réduction oscillera autour de 20 %. Si vous visez un horizon de 15 ans, ce pourcentage peut allègrement dépasser les 40 %. Cette élasticité vous permet de moduler votre effort financier avec une précision chirurgicale, transformant un investissement standardisé en un produit sur mesure.
Prenons l’hypothèse de Marc et Sophie, un couple de cadres approchant la cinquantaine. Leur objectif principal n’est pas de consommer davantage aujourd’hui, mais de se prémunir contre la baisse inéluctable de leurs revenus lorsqu’ils feront valoir leurs droits à la retraite d’ici 12 ans. S’ils investissent en pleine propriété maintenant, ils vont être matraqués fiscalement sur les loyers perçus pendant 12 ans, des loyers dont ils n’ont d’ailleurs pas besoin pour vivre. En calibrant la fin du démembrement exactement sur la date prévue de leur cessation d’activité, ils réalisent un coup de maître. Pendant 12 ans, l’argent travaille silencieusement, profitant de l’abattement initial. Le jour de leur pot de départ à la retraite, par le simple jeu de l’extinction de l’usufruit, ils recouvrent la pleine propriété et commencent à percevoir des revenus complémentaires pile au moment où leur taux marginal d’imposition diminue.
La résilience psychologique face à l’illiquidité
Cependant, cette mécanique d’horlogerie exige une discipline de fer de la part de l’épargnant. Opter pour une durée longue, c’est accepter une traversée du désert en matière de flux de trésorerie. Pendant 10 ou 15 ans, votre compte courant ne verra pas l’ombre d’un centime provenant de cet investissement. Il faut avoir la maturité financière d’accepter cette illiquidité apparente. Contrairement à un portefeuille boursier que l’on peut liquider d’un simple clic sur son smartphone sous l’effet de la panique, ce montage vous oblige à rester fidèle à votre stratégie initiale. C’est paradoxalement cette contrainte qui protège souvent les investisseurs contre leurs propres biais comportementaux.
De plus, il est crucial de comprendre que si la revente anticipée des droits démembrés est théoriquement possible sur le marché secondaire, elle s’avère dans la pratique complexe et souvent pénalisante sur le plan financier. Le marché de gré à gré pour ce type de droits est étroit, et trouver un acheteur reprenant un contrat en cours de route nécessite l’intervention d’intermédiaires spécialisés. Le calibrage de la durée initiale n’est donc pas une option, c’est une nécessité impérieuse. Il faut anticiper les études des enfants, les éventuels projets d’acquisition de résidence principale, ou tout autre événement gourmand en capitaux, pour s’assurer que le capital bloqué dans la pierre-papier ne viendra pas entraver la fluidité de votre vie quotidienne.
C’est l’essence même de l’ingénierie financière : utiliser le temps comme un bouclier et comme un moteur, en refusant la gratification immédiate pour construire une véritable forteresse économique à long terme. La beauté de cette architecture réside dans son inéluctabilité : une fois la machine lancée, le temps fait son œuvre, jour après jour, rapprochant silencieusement l’investisseur de la plénitude de ses droits.
L’architecture globale de votre patrimoine : créer des synergies puissantes
Isoler une stratégie d’investissement de son contexte global est l’erreur la plus fréquente des épargnants néophytes. L’acquisition de droits démembrés, aussi brillante soit-elle sur le papier, ne doit jamais être perçue comme un produit miracle isolé, mais comme une brique essentielle au sein d’une construction plus vaste : l’optimisation patrimoniale globale. En 2026, face à une complexité fiscale croissante et à des marchés macroéconomiques capricieux, la diversification intelligente est devenue le seul véritable filet de sécurité de l’investisseur avisé.
L’orchestration d’une allocation d’actifs résiliente
Une fois que vous avez sécurisé une partie de votre capital via ce mécanisme ingénieux, comment faire interagir cette brique avec le reste de votre portefeuille ? La puissance de la pierre-papier réside dans sa désynchronisation par rapport à la volatilité exacerbée des marchés actions. Pendant que les indices boursiers oscillent au gré des annonces des banques centrales, vos actifs immobiliers tertiaires continuent de distribuer leurs loyers à l’usufruitier, garantissant la valorisation de votre part à terme. C’est un socle de stabilité qui vous autorise, par ailleurs, à prendre des positions plus audacieuses sur d’autres classes d’actifs, comme le private equity ou les marchés émergents, avec la partie liquide de votre épargne.
Pour s’assurer que ce montage s’imbrique parfaitement dans votre situation, plusieurs piliers fondamentaux doivent être rigoureusement validés avant toute signature de bulletin de souscription :
- L’audit fiscal préalable : Confirmer que votre tranche marginale d’imposition justifie l’abandon temporaire des rendements au profit d’une capitalisation sans frottement.
- La sélection de la société de gestion : Privilégier des acteurs ayant un historique de performance solide et une capacité démontrée à revaloriser leur patrimoine dans la durée, car c’est cette valeur finale qui détermine le succès de l’opération.
- La diversification des thématiques : Ne pas concentrer l’intégralité de son effort sur un seul secteur géographique ou sectoriel, mais panacher entre santé, logistique, bureaux et commerces essentiels.
- L’intégration successorale : Anticiper la transmission de ces actifs, la détention de la propriété nue offrant des leviers intéressants pour optimiser les droits de mutation à titre gratuit lors d’une donation.
Le recours indispensable à l’expertise pointue
L’assemblage de ces différentes composantes requiert une vision holistique que peu d’investisseurs possèdent naturellement. Les subtilités de l’Impôt sur la Fortune Immobilière, les réformes fiscales incessantes et la rotation rapide des offres commerciales sur le marché des fonds non cotés exigent une veille permanente. Il ne s’agit plus simplement d’acheter un produit financier sur étagère, mais de concevoir une architecture juridique et fiscale qui résistera à l’épreuve du temps et aux aléas de la vie.
C’est dans cette phase d’assemblage final que l’ingénierie patrimoniale prend tout son sens. Aligner le démembrement avec des clauses bénéficiaires d’assurance-vie, structurer des donations-partages avec réserve d’usufruit, ou encore utiliser une société civile à l’IS pour porter l’opération sont autant de variables qui peuvent démultiplier l’efficacité de votre placement initial. La véritable richesse ne se crée pas seulement par la performance brute d’un actif, mais par l’intelligence avec laquelle cet actif est détenu, protégé et finalement transmis aux générations futures.
Naviguer dans ces eaux techniques demande de la méthode, du sang-froid et, surtout, de ne pas céder aux sirènes des promesses de rendements garantis. L’investissement intelligent est un marathon, pas un sprint. La maîtrise de votre horizon temporel, associée à l’élégance mathématique de la décote et à l’innovation des modèles sans frais initiaux, vous offre aujourd’hui une opportunité rare : celle de reprendre le contrôle absolu sur la trajectoire de votre enrichissement, en bâtissant pierre par pierre un édifice patrimonial inébranlable.
Pour aller plus loin
- Récupérer une partie des frais d’entrée : notre page cashback SCPI et le barème par SCPI.
- Comparer les offres du marché : comparatif du cashback SCPI par plateforme.
- Comprendre le mécanisme : remboursement des frais de souscription SCPI.